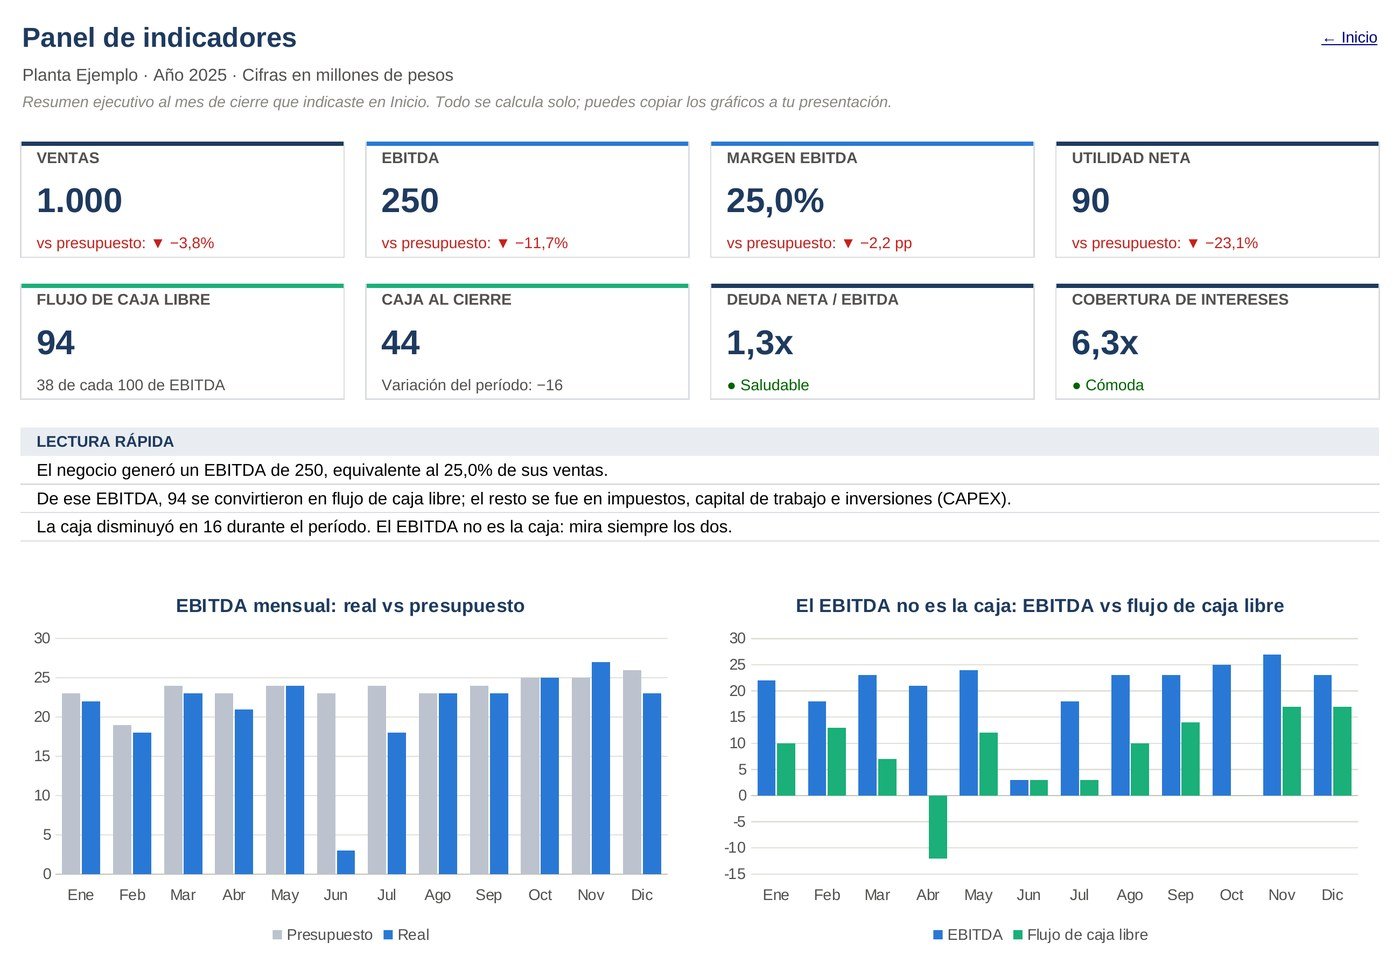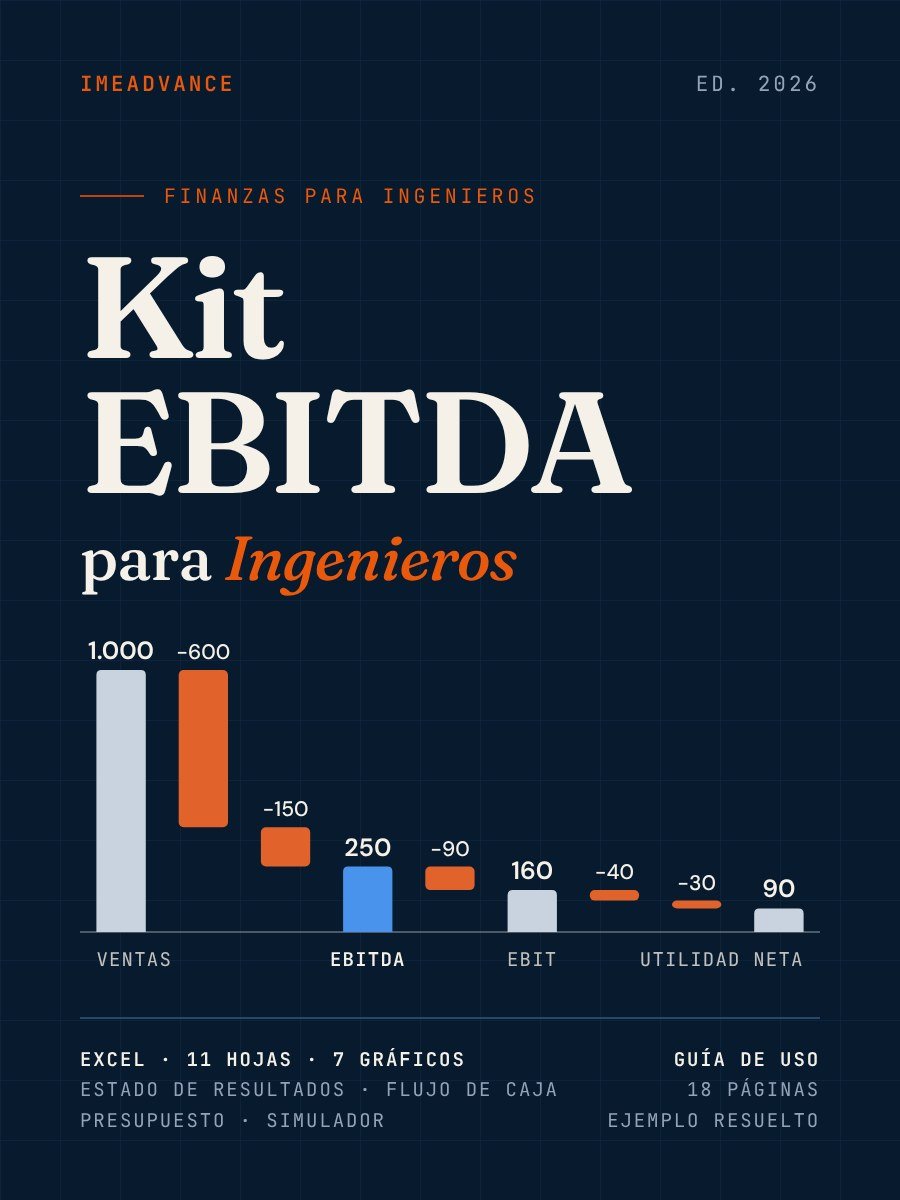
Si has llegado a esta página, lo más probable es que ya hayas vivido la escena. Reunión de resultados. Alguien dice «el EBITDA del trimestre vino flojo» y media sala asiente. Tú también asientes, y anotas la sigla para buscarla después.
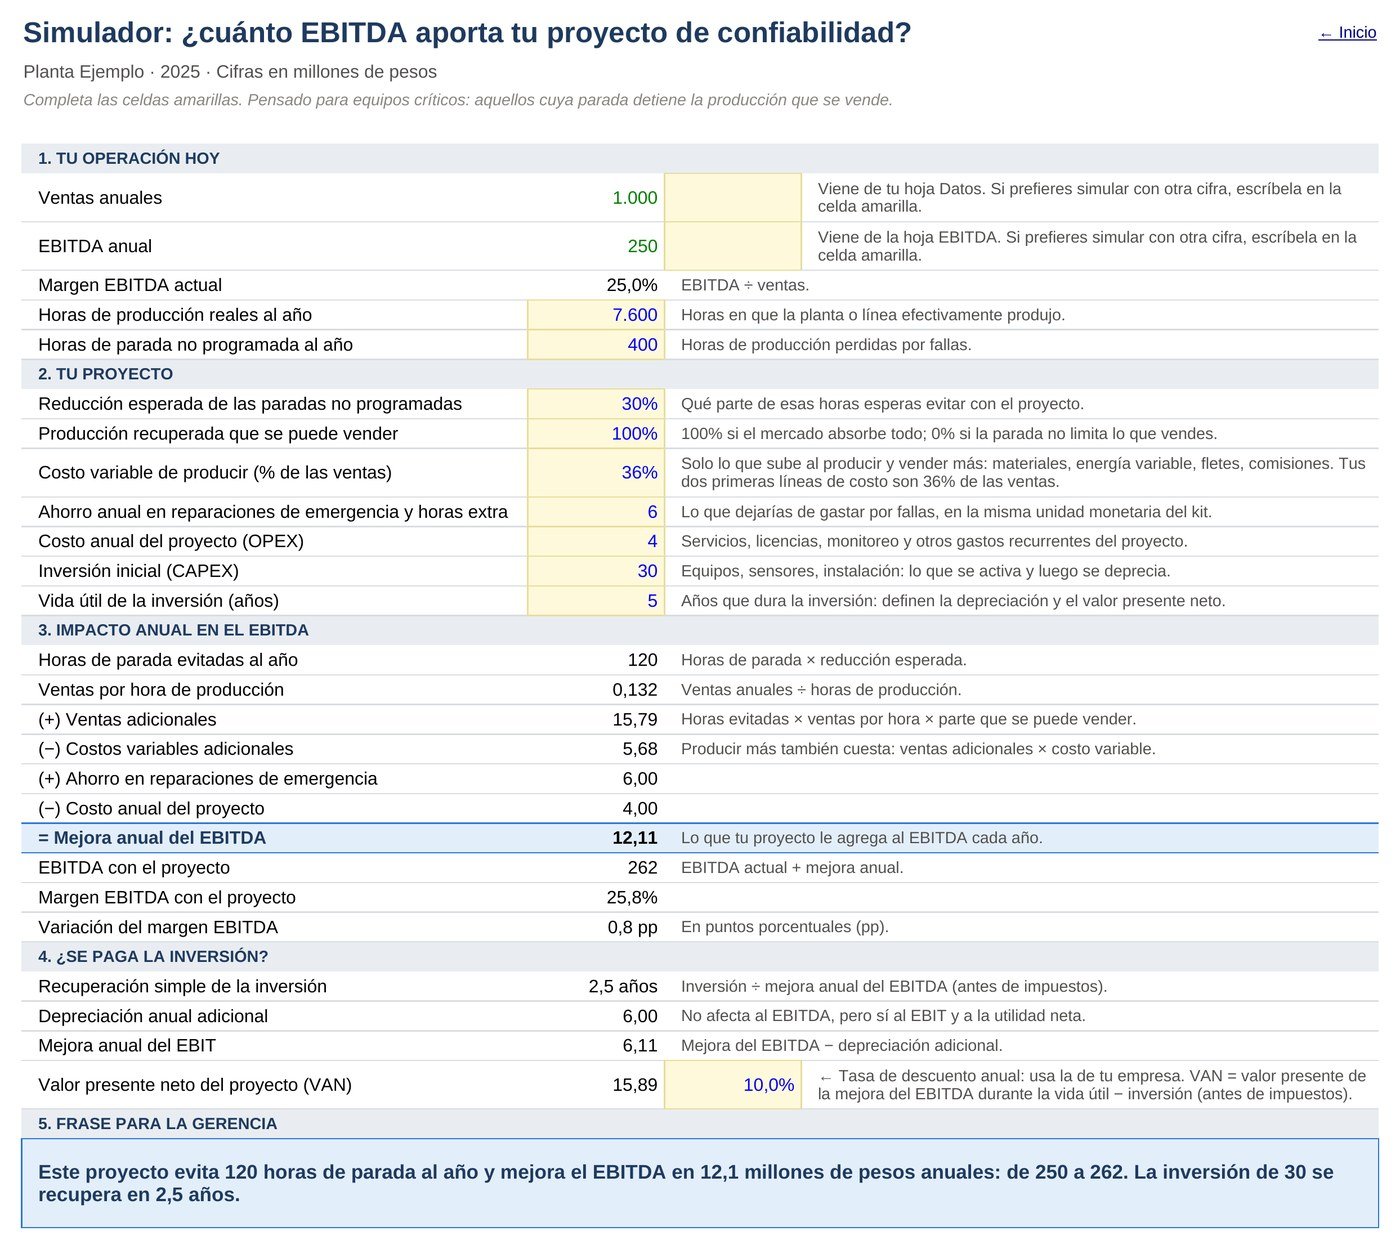
Más tarde te toca presentar tu proyecto de confiabilidad. Hablas de disponibilidad, de MTBF, de horas de parada evitadas. Nadie objeta nada. Tampoco nadie lo aprueba: la decisión se toma en otro idioma, el de las ventas, los costos, la caja y el EBITDA.
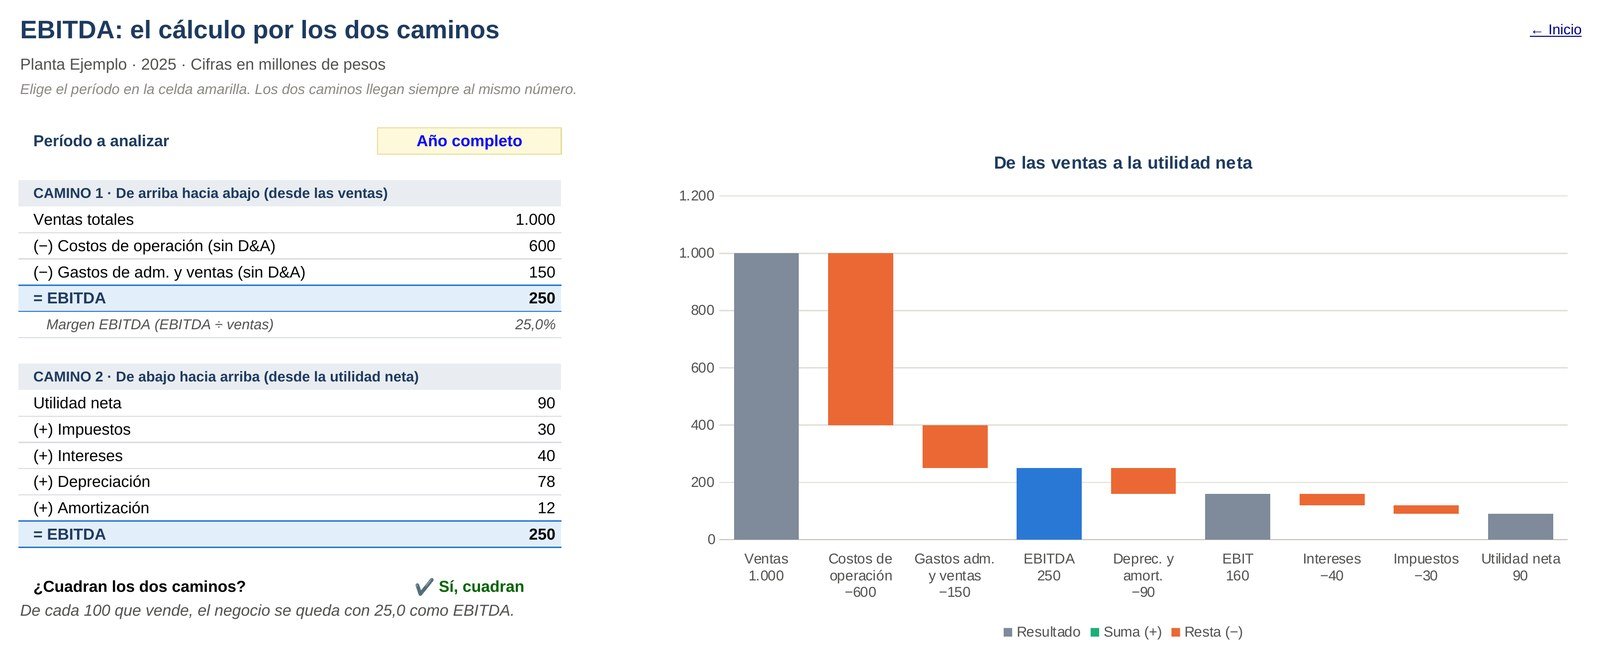
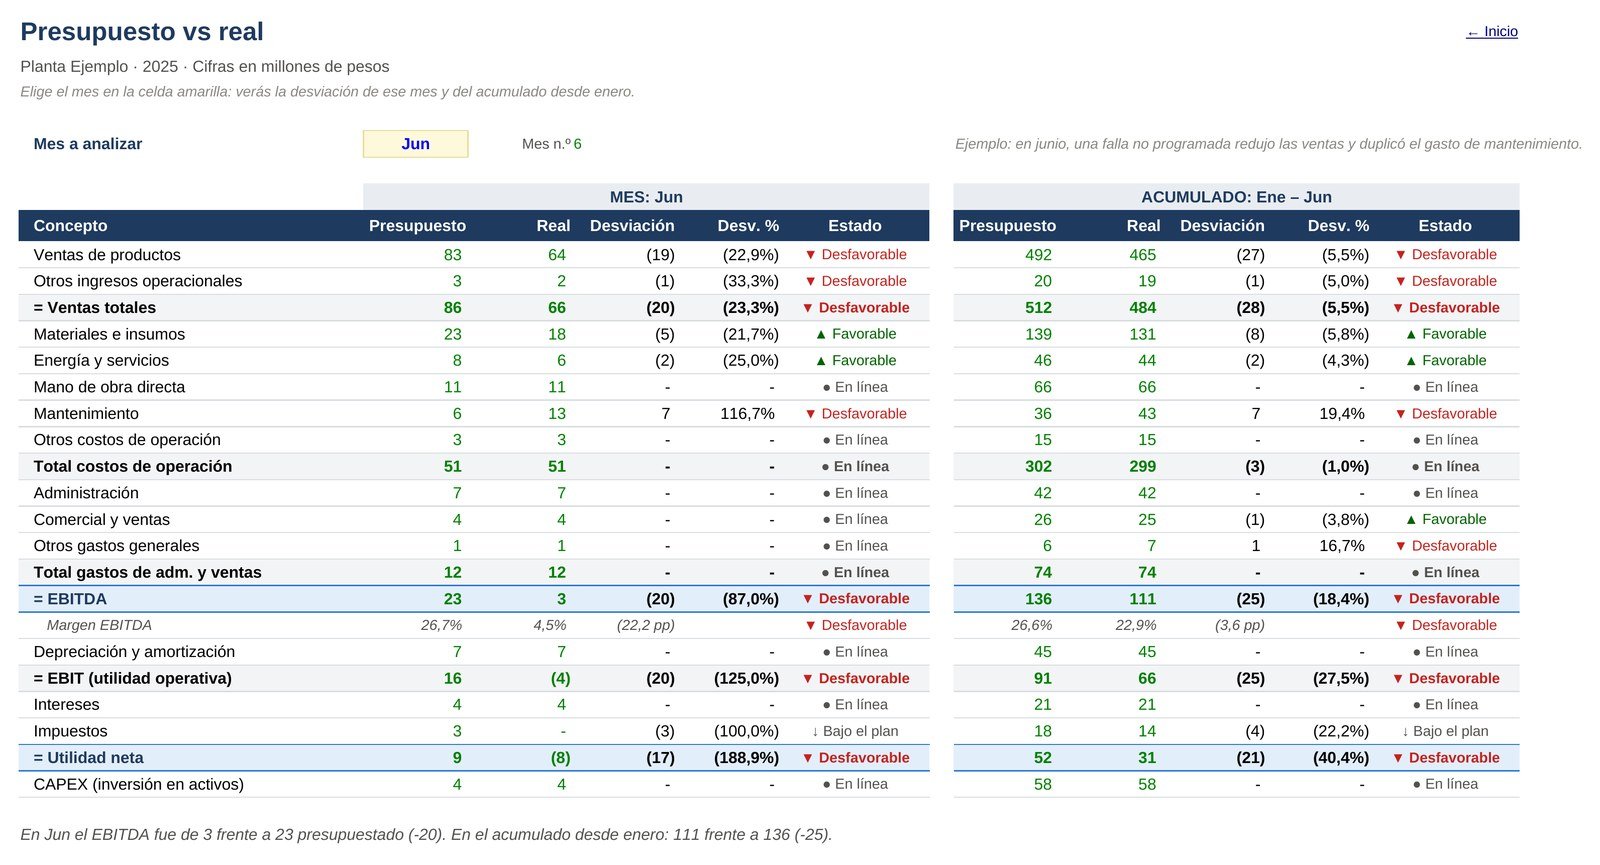
Y cuando decides aprenderlo, terminas armando una planilla desde cero: buscando fórmulas, dudando si la depreciación va dentro del costo o aparte, sin un ejemplo completo contra el cual comparar.
Tu trabajo técnico, traducido al indicador que mira la gerencia — sin convertirte en contador.