Qué Son y Por Qué Le Importan Tanto a la Gerencia
Pocas siglas aparecen tanto en una reunión de gerencia como CAPEX y OPEX, y pocas se entienden tan poco fuera del área de finanzas. Para un ingeniero, dominarlas es un salto enorme: es entender de qué «bolsillo» sale la plata de tus proyectos, por qué unos se aprueban fácil y otros no, y cómo hablar el idioma de quien decide. Este artículo las explica de cero, con un ejemplo aplicado con números, y te da una guía rápida para saber, ante cualquier gasto, si es lo uno o lo otro.
Imagina la escena, que quizás ya viviste: una reunión de gerencia, alguien menciona «esto es CAPEX, no OPEX» como si fuera obvio, todos asienten… y la mitad de la sala no tiene idea de qué se está hablando. CAPEX y OPEX son dos de las siglas más usadas, y peor entendidas, del mundo de la gestión, y para un ingeniero que quiere crecer hacia roles de más responsabilidad, entenderlas no es opcional: es parte de aprender a hablar el idioma del negocio. Porque detrás de esas dos palabras está la pregunta de fondo que decide si tu proyecto se aprueba o se archiva: ¿de qué bolsillo sale la plata?
Este artículo abre un nuevo grupo temático, el de finanzas para ingenieros, y empieza por lo más básico y más usado. Vamos a explicar qué es el CAPEX y qué es el OPEX desde cero, en qué se diferencian de verdad, por qué a la gerencia le importan tanto, y para que no quede en la teoría, lo veremos con un ejemplo aplicado con números, el clásico «¿compro uno nuevo o sigo reparando el que tengo?». Al final tendrás una guía rápida para clasificar casi cualquier gasto. Es el complemento perfecto de lo que ya vimos sobre cómo justificar una inversión (CAPEX) y cómo construir un business case: aquellos te enseñan a defender el gasto; este, a entender qué tipo de gasto es.
CAPEX y OPEX: las dos formas de gastar la plata
Toda empresa gasta plata de dos maneras muy distintas, y esa distinción es el corazón del asunto.
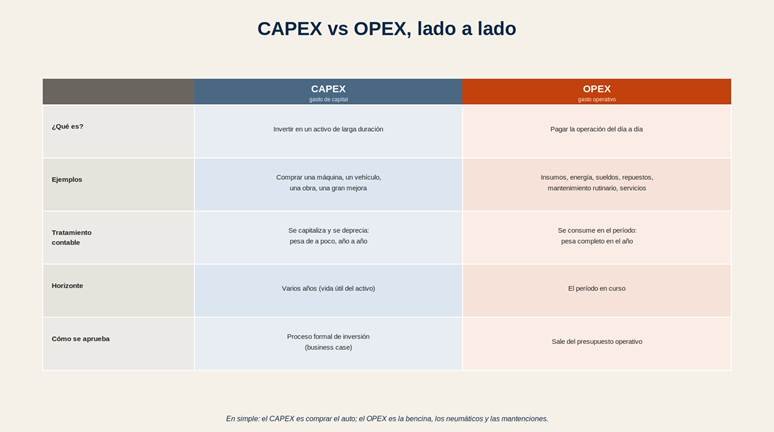
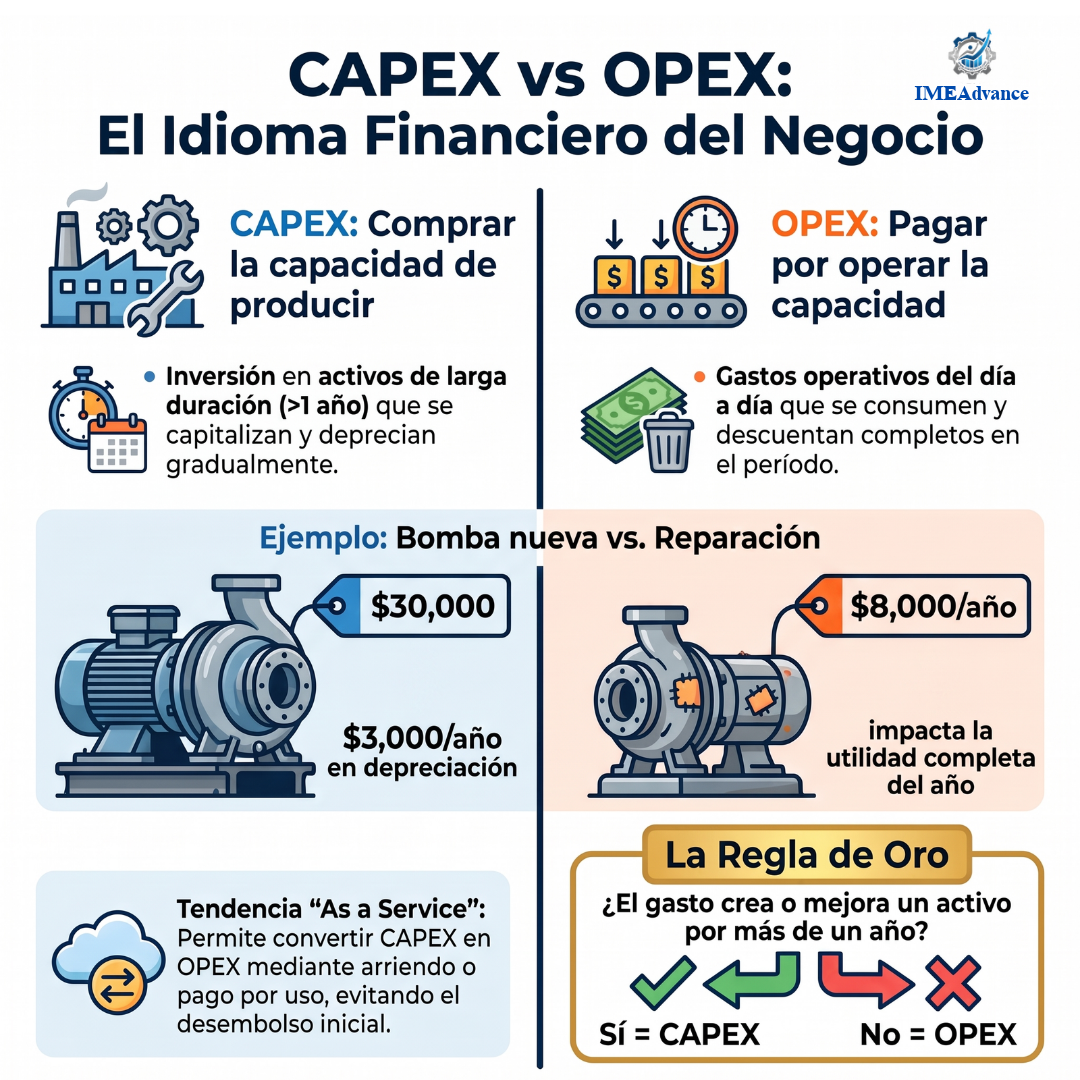
El CAPEX (del inglés Capital Expenditure, gasto de capital) es la plata que la empresa invierte en activos que durarán varios años: comprar una máquina, un vehículo, construir una nave, hacer una gran mejora que extiende la vida de un equipo. Contablemente no se descuenta todo de una vez: el activo queda registrado en el balance y su costo se reparte a lo largo de su vida útil mediante la depreciación. Es, en el fondo, convertir plata en un activo que irá rindiendo en el tiempo.
El OPEX (del inglés Operational Expenditure, gasto operativo) es la plata del día a día para que la operación funcione: sueldos, energía, insumos, repuestos, mantenimiento rutinario, arriendos, servicios. Se consume dentro del período y se descuenta completo en el año en que ocurre.
Una forma simple de recordarlo: el CAPEX es comprar la capacidad de producir; el OPEX es pagar por operar esa capacidad. O más coloquial aún: el CAPEX es comprar el auto; el OPEX es la bencina, los neumáticos y las mantenciones.
La diferencia que a la gerencia le importa
¿Por qué esta distinción, que parece un tecnicismo contable, obsesiona tanto a quienes manejan el negocio? Porque CAPEX y OPEX impactan los números de la empresa de maneras muy distintas, y eso cambia las decisiones.
- Primero, el impacto en resultados: Como el OPEX se descuenta completo en el período, un gasto operativo grande golpea de lleno la utilidad de ese año. El CAPEX, en cambio, no: solo «pesa» en el resultado la fracción anual de depreciación, así que una inversión fuerte se reparte y no desploma la utilidad de un solo ejercicio.
- Segundo, el origen, aprobación y la liquidez: El OPEX suele estar dentro del presupuesto operativo de cada área, con cierta libertad para gastarlo. El CAPEX normalmente requiere un proceso de aprobación formal, con business case, porque compromete capital e inmoviliza la liquidez de la empresa por años. Por eso un proyecto que es CAPEX se evalúa, se pelea y se aprueba de otra manera que uno que es OPEX.
- Tercero, los indicadores clave: El CAPEX consume caja hoy y aumenta los activos; el OPEX afecta directamente la rentabilidad operativa del período.
Por todo esto, cuando presentas un proyecto, saber si es CAPEX u OPEX no es un detalle contable: determina a quién se lo presentas, cómo lo justificas y qué tan difícil será conseguir el «sí». Un ingeniero que entiende esto juega con ventaja.
Ejemplo aplicado: ¿comprar una bomba nueva o seguir reparando?
Bajemos todo esto a un caso concreto, de esos que se viven en cualquier planta. Una bomba crítica ya vieja falla cada vez más seguido. Hay dos caminos, y cada uno es un tipo de gasto distinto. Pongámosle números sencillos:
Opción B — seguir reparando la vieja (OPEX): un contrato de servicio más repuestos cuesta, pongamos, $8.000 al año. Es gasto operativo puro: pesa los $8.000 completos en el resultado de cada año, pero sale del presupuesto de mantenimiento, sin gran desembolso inicial ni proceso de inversión.
Opción A — comprar una bomba nueva (CAPEX): cuesta $30.000. Es una inversión en un activo que durará, digamos, 10 años, así que se capitaliza y se deprecia: en el resultado de cada año «pesan» unos $3.000 (los $30.000 repartidos en 10 años). A cambio, exige desembolsar $30.000 de caja hoy y, por ser una inversión, pasa por un proceso de aprobación de CAPEX.
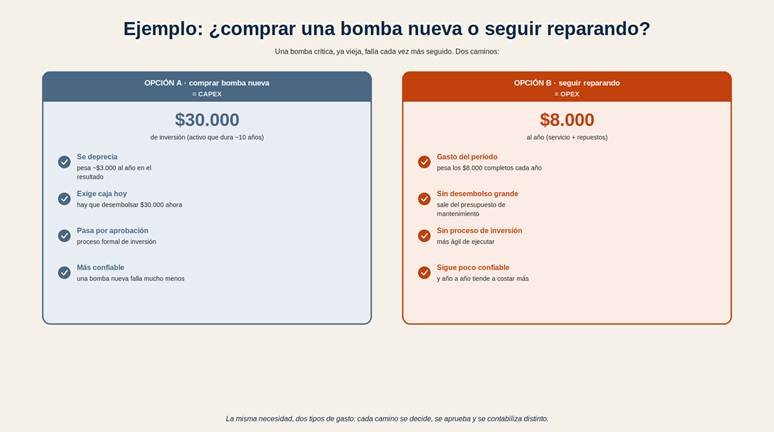
¿Cuál conviene? Depende, y ahí está lo interesante. Mirando el resultado anual, la bomba nueva «pesa» menos ($3.000 vs $8.000) y probablemente falle menos; pero exige caja hoy y aprobación. La reparación evita el desembolso grande, pero año a año cuesta más y el equipo sigue siendo poco confiable. La decisión correcta no se saca solo de estos números, habría que mirar el costo total y el valor de la confiabilidad, como vimos en el costo total de propiedad (TCO), pero lo clave aquí es entender que la misma necesidad se puede resolver como CAPEX o como OPEX, y que cada camino se decide, se aprueba y se contabiliza distinto.
Un detalle útil: el mantenimiento rutinario siempre es OPEX, pero una reparación mayor que extiende significativamente la vida del equipo a veces puede capitalizarse como CAPEX. La frontera no siempre es obvia, y conviene consultarla con el área de finanzas.
¿Es CAPEX u OPEX? Guía rápida (y la tendencia «as a service»)
Para no perderse, ayuda tener una regla simple que, ante casi cualquier gasto, te orienta rápido hacia un lado o el otro. La pregunta clave es una sola: ¿este gasto crea o mejora un activo que durará más de un año?
Si la respuesta es sí, comprar un equipo, construir algo, una mejora mayor que alarga la vida útil, es CAPEX. Si solo sirve para mantener andando la operación del día a día, insumos, energía, sueldos, mantenimiento rutinario, arriendos, servicios y suscripciones, es OPEX. Con esa pregunta clasificas bien la enorme mayoría de los casos.
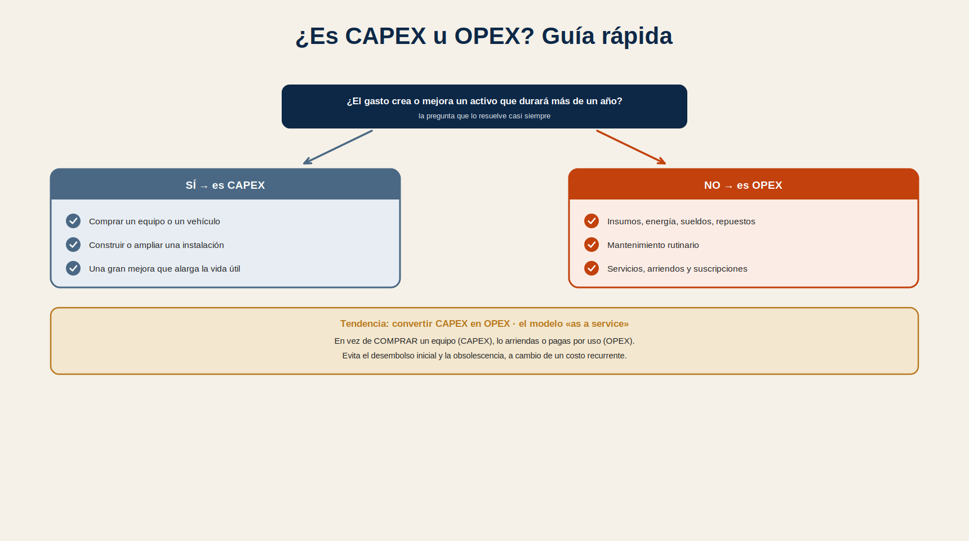
Y vale la pena conocer una tendencia que está cambiando el panorama: cada vez más empresas prefieren convertir CAPEX en OPEX mediante el modelo «as a service«. En lugar de comprar un equipo (CAPEX), lo arriendan o pagan por uso (OPEX); en lugar de montar su propia infraestructura, la contratan como servicio. ¿Por qué? Porque evita el gran desembolso inicial, traslada el riesgo de obsolescencia al proveedor y da flexibilidad. A cambio, se paga un costo recurrente que, en el largo plazo, puede salir más caro. No es mejor ni peor en abstracto: es otra forma de decidir cómo financiar lo que la operación necesita, y entenderla te permite proponer alternativas que quizás a nadie se le habían ocurrido.
Por qué le importa al ingeniero
Podría parecer que todo esto es «cosa de finanzas», ajena al trabajo técnico. Es justo al revés: entender CAPEX y OPEX es una de las habilidades que más diferencian a un ingeniero que solo ejecuta de uno que influye en las decisiones. En concreto, te sirve para áreas muy prácticas:
- Para presentar tus proyectos en el idioma correcto: saber si lo que propones es CAPEX u OPEX te dice a quién dirigirte, cómo justificarlo y qué esperar del proceso de aprobación.
- Para proponer alternativas inteligentes: muchas veces una misma necesidad se puede plantear como compra (CAPEX) o como servicio (OPEX), y poder ofrecer ambas opciones, con sus pros y contras, te hace mucho más valioso.
- Para entender por qué a veces te dicen que no: quizás tu proyecto es excelente técnicamente, pero cae en un año en que no hay presupuesto de CAPEX, y entenderlo te permite replantearlo.
- Para crecer profesionalmente: hablar con soltura de CAPEX, OPEX y su impacto es parte del lenguaje de quienes toman decisiones, y manejarlo te abre la puerta a esas conversaciones.
Como vimos en cómo construir un business case, la técnica no basta: hay que traducirla a términos de negocio, y CAPEX vs OPEX es uno de los primeros ladrillos de ese idioma.
Ideas clave para llevar
- CAPEX = invertir en activos que durarán años (se capitalizan y se deprecian). OPEX = pagar la operación del día a día (se consume en el período).
- Regla de oro: ¿crea o mejora un activo de más de un año? → CAPEX. ¿solo mantiene la operación andando? → OPEX.
- Impactan distinto los números: el OPEX golpea completo la utilidad del año; el CAPEX se reparte vía depreciación, pero consume caja hoy y exige aprobación formal.
- La misma necesidad puede ser una u otra: comprar una bomba (CAPEX) o contratar su servicio/reparación (OPEX). Cada camino se decide y aprueba distinto.
- Tendencia «as a service»: convertir CAPEX en OPEX (arrendar o pagar por uso) evita el desembolso inicial y la obsolescencia, a cambio de un costo recurrente.
- Para el ingeniero: entenderlo es hablar el idioma del negocio, presentar mejor los proyectos y entender por qué se aprueban, o no.
Conclusión
CAPEX y OPEX no son jerga contable que el ingeniero pueda ignorar: son las dos formas en que toda empresa gasta su plata, y entenderlas es entender de qué bolsillo sale cada proyecto y por qué se aprueba o no. El CAPEX invierte en activos que duran y se reparte en el tiempo; el OPEX paga la operación del día a día y pesa completo en el año.
La misma necesidad, resolver una bomba que falla, puede plantearse como una u otra, y cada camino tiene su lógica de caja, de resultado y de aprobación. Dominar esta distinción, y la pregunta simple que las separa, te permite presentar tus proyectos en el idioma correcto, proponer alternativas que otros no ven y sentarte con más autoridad en las conversaciones donde se decide. Es, en el fondo, un primer gran paso del ingeniero que quiere entender el negocio.
Y hay otra sigla que suele aparecer en esas mismas reuniones y genera aún más caras de confusión: el EBITDA. De eso trata el próximo artículo, sobre qué es el EBITDA y por qué todos lo miran, explicado igual de simple y con su propio ejemplo con números.
Puedes ver un resumen en video de este articulo en el siguiente enlace → https://youtu.be/OvzIXXo25Gk
Referencias
[1] Brealey, R. A., Myers, S. C. y Allen, F. (2020). Principles of Corporate Finance (13.ª ed.). McGraw-Hill Education.
[2] Berk, J. y DeMarzo, P. (2020). Corporate Finance (5.ª ed.). Pearson.
[3] Ross, S. A., Westerfield, R. W. y Jordan, B. D. (2019). Fundamentals of Corporate Finance (12.ª ed.). McGraw-Hill Education.
[4] Blank, L. y Tarquin, A. (2018). Engineering Economy (8.ª ed.). McGraw-Hill Education.
[5] NIC 16 (IAS 16) — Propiedades, Planta y Equipo. IFRS Foundation.