Qué Es y Por Qué Todos lo Miran
Si CAPEX y OPEX confunden, el EBITDA directamente paraliza reuniones. Es una de esas siglas que alguien lanza con naturalidad, «el EBITDA del trimestre vino flojo», mientras media sala asiente sin tener idea de qué significa. Y es una lástima, porque detrás de ese nombre intimidante hay una idea bastante simple y muy útil de entender. El EBITDA es, en el fondo, una forma de medir cuánto gana un negocio por el solo hecho de operar, dejando de lado una serie de factores que no tienen que ver con la operación en sí. Entenderlo te permite seguir, y participar en las conversaciones donde se mide la salud del negocio.
Este artículo continúa el grupo temático de finanzas para ingenieros, y lo hace con la sigla estrella. Vamos a desarmar el EBITDA letra por letra, a ver cómo se calcula con un ejemplo aplicado y números concretos, a entender por qué todo el mundo, gerentes, inversionistas, bancos, lo mira tanto, y también por qué, usado solo, puede dar una imagen engañosa. Y cerraremos con lo que más te interesa: qué tiene que ver el EBITDA con tu trabajo como ingeniero, que es mucho más de lo que parece. Viene justo después de la diferencia entre CAPEX y OPEX, y juntos forman la base para leer, más adelante, un estado de resultados completo.
Qué significa EBITDA (letra por letra)
Empecemos por desarmar la sigla, porque ahí está casi toda la explicación. EBITDA viene del inglés Earnings Before Interest, Taxes, Depreciation and Amortization. Traducido al español es «Ganancias Antes de Intereses, Impuestos, Depreciación y Amortización».
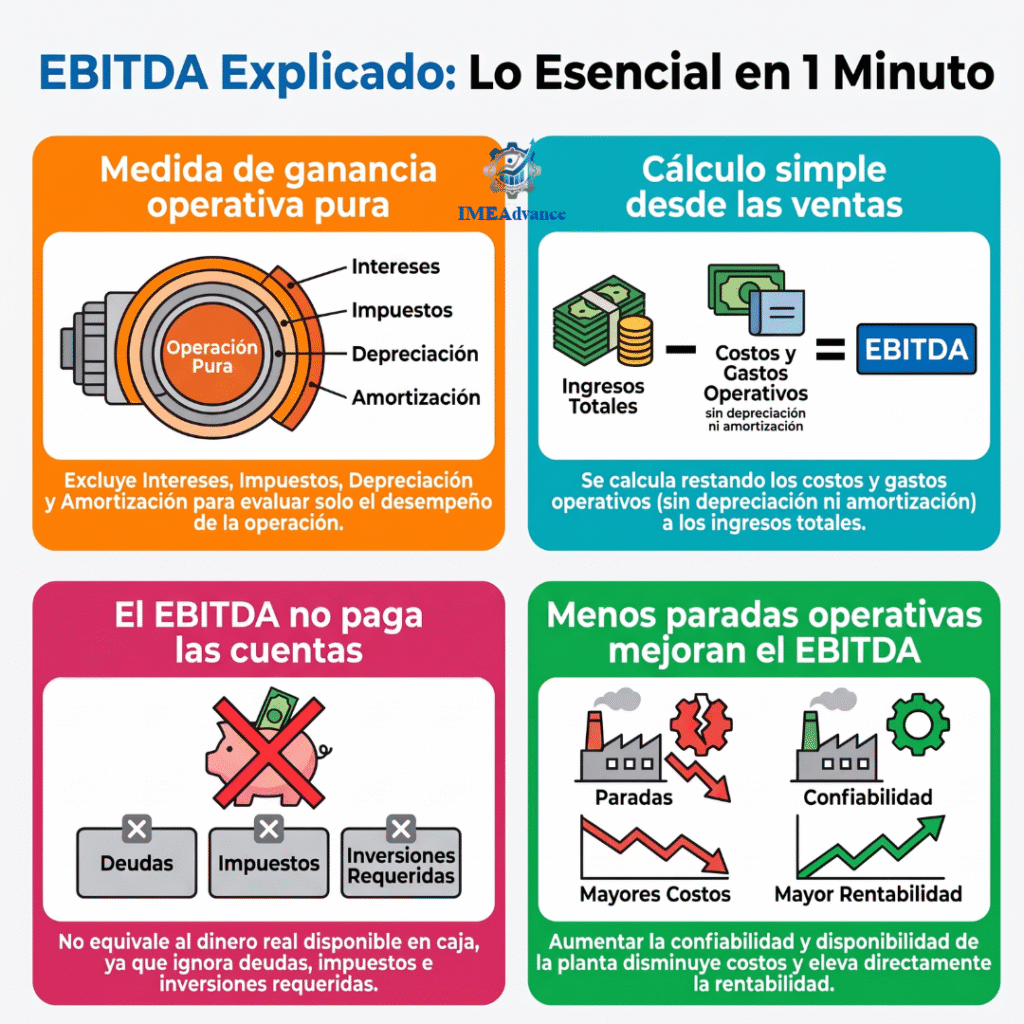
Lo importante es ese «antes de»: el EBITDA toma la ganancia del negocio y la mira antes de restarle cuatro cosas:
- Intereses (I – Interest): El costo de la deuda (cuánto le paga la empresa al banco). Depende de cómo se financió el negocio, no de cómo opera.
- Impuestos (T – Taxes): Lo que se le paga al Estado. Dependen de la legislación y la estructura tributaria del país, no de la eficiencia de la operación.
- Depreciación (D): El desgaste contable de los activos físicos (máquinas, edificios) repartido en el tiempo.
- Amortización (A): Lo mismo que la depreciación, pero para activos intangibles (licencias, patentes, software).
¿Por qué dejar todo eso afuera? Porque la idea del EBITDA es aislar cuánto gana el negocio por su operación pura, sin que la foto se distorsione por cómo se financió (intereses), en qué país tributa (impuestos) o cuánto activo compró en el pasado (depreciación). Es como preguntar: «si dejamos de lado deudas, impuestos y contabilidad de activos, ¿este negocio gana plata operando?». Esa es la pregunta que responde el EBITDA.
Cómo se calcula
Hay dos caminos para llegar al EBITDA, y conviene conocer los dos porque según la información que tengas te servirá uno u otro. Ambos llegan exactamente al mismo número.
- El primer camino es de arriba hacia abajo, partiendo de las ventas: tomas los ingresos (ventas) y les restas todos los costos y gastos operativos, pero sin incluir la depreciación ni la amortización. Lo que queda es el EBITDA. En fórmula simple: EBITDA = Ventas − Costos operativos − Gastos operativos (todos sin D&A).
- El segundo camino es de abajo hacia arriba, partiendo de la utilidad neta (lo último de la cuenta): tomas la utilidad neta y le vuelves a sumar justamente las cuatro cosas que el EBITDA deja afuera, impuestos, intereses, depreciación y amortización. En fórmula: EBITDA = Utilidad neta + Impuestos + Intereses + Depreciación + Amortización.
Que los dos caminos den lo mismo no es casualidad: son dos formas de llegar al mismo punto intermedio de la cuenta de resultados. Si tienes el detalle de la operación, usa el primero; si solo tienes el resultado final y quieres «devolverte», usa el segundo. En el ejemplo que viene se ven los dos en acción.
Ejemplo aplicado: el EBITDA de una planta, paso a paso
Nada aclara más que un ejemplo con números. Tomemos una planta cualquiera y construyamos su resultado del año, de arriba hacia abajo, para ver exactamente dónde aparece el EBITDA. Usaremos cifras simples (en millones de pesos, da igual la unidad).
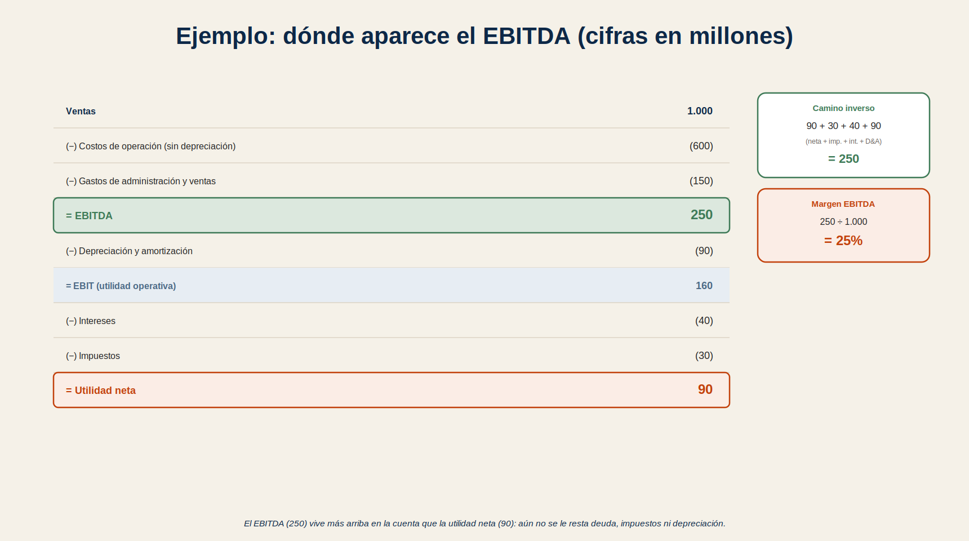
Sigamos la cuenta en forma de cascada. La planta vende $1.000 en el año. De ahí restamos los costos de operación sin depreciación ($600) —materiales, energía, mano de obra, mantenimiento, todo lo que cuesta producir, menos el desgaste contable— y los gastos de administración y ventas ($150).
Lo que queda, $250, es el EBITDA: lo que la planta ganó por operar, antes de la contabilidad de activos y del financiamiento.
Si seguimos bajando: a ese EBITDA le restamos la depreciación y amortización ($90) y llegamos al EBIT o utilidad operativa ($160); a eso le quitamos los intereses de la deuda ($40) y los impuestos ($30), y llegamos a la utilidad neta final: $90.
Ahí está la clave visual: el EBITDA ($250) vive más arriba en la cuenta que la utilidad neta ($90), porque todavía no se le ha restado nada de intereses, impuestos ni depreciación. Y comprobemos el segundo camino, de abajo hacia arriba: utilidad neta $90 + impuestos $30 + intereses $40 + depreciación $90 = $250. Mismo número, exactamente.
Un dato clave: notarás que la gerencia siempre menciona el margen EBITDA, que es EBITDA dividido por ventas. En este caso $250 / $1.000 = 25%. Ese porcentaje dice qué tan eficiente es el negocio generando ganancia operativa por cada peso que vende, y es comparable entre empresas y entre años.
Por qué todos lo miran
Con el cálculo claro, se entiende por qué el EBITDA se volvió tan popular que aparece en casi toda reunión de resultados, en los informes a inversionistas y en las evaluaciones de los bancos.
La razón principal es que el EBITDA aísla el desempeño operativo del negocio, limpio de factores que no dependen de cómo se opera. Dos empresas pueden tener utilidades netas muy distintas solo porque una tiene más deuda que otra (más intereses) o tributa en otro país (otros impuestos), aunque operen igual de bien. El EBITDA, al dejar todo eso afuera, permite compararlas en igualdad de condiciones: ¿cuál genera más ganancia por operar?
Por eso es tan usado para comparar empresas entre sí, para comparar años de una misma empresa, y como aproximación rápida a la caja que genera la operación (ojo: aproximación, no la caja real, como veremos). Además, es la base de los famosos «múltiplos» con que se valoran y se compran empresas (el precio suele expresarse como «tantas veces el EBITDA»).
En resumen, se mira tanto porque es una medida simple, comparable y centrada en lo que a todos les importa: si el negocio, operando, gana plata. Para el ingeniero, basta con entender esto para seguir la conversación: cuando alguien dice «hay que mejorar el EBITDA», está diciendo «hay que ganar más por operar, vendiendo más o gastando menos en la operación».
Lo que el EBITDA NO te dice (sus límites)
Ahora bien, con la misma honestidad con que explicamos su utilidad, hay que decir que el EBITDA tiene límites serios, y que mirarlo solo puede llevar a conclusiones equivocadas. De hecho, grandes inversionistas desconfían de quienes se obsesionan únicamente con él.
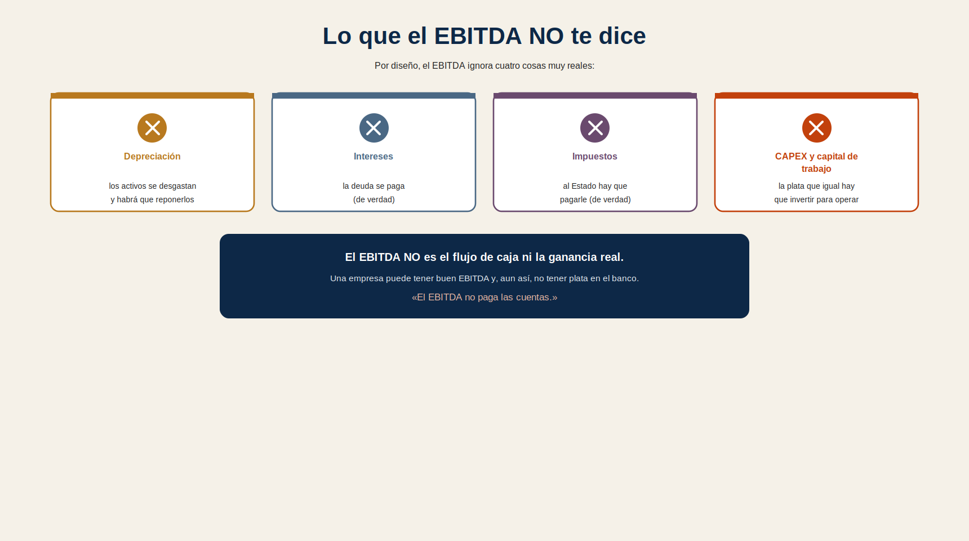
El EBITDA ignora, por diseño, cosas que son muy reales:
- Ignora la depreciación: Pero los activos de verdad se desgastan y algún día habrá que reemplazarlos, lo que cuesta plata.
- Ignora los intereses: Pero la deuda al banco de verdad se paga.
- Ignora los impuestos: Pero al Estado de verdad hay que pagarle.
- Ignora el CAPEX y el capital de trabajo: Una empresa puede tener un EBITDA estupendo y, al mismo tiempo, estar invirtiendo tanto en equipos nuevos (CAPEX) o tener tanta plata atrapada en inventarios y cuentas por cobrar que, en la práctica, no le quede caja.
Por eso la frase que hay que grabarse es: el EBITDA no es el flujo de caja, y no paga las cuentas. Es una medida útil de la rentabilidad operativa, pero no dice cuánta plata real termina en el banco. Confundir EBITDA con «la plata que ganó la empresa» es uno de los errores más comunes y más caros. Lo correcto es verlo como lo que es: un buen indicador del desempeño operativo, que hay que complementar con la mirada de la caja y de la inversión para tener la foto completa. De esa foto completa, el flujo de caja, hablaremos más adelante en esta serie.
Qué tiene que ver contigo como ingeniero
Podrías pensar que el EBITDA es asunto exclusivo de finanzas, lejos de la planta. Error: tu trabajo como ingeniero de mantenimiento, confiabilidad o calidad impacta el EBITDA de forma directa y potente, y entenderlo te permite mostrar el valor real de lo que haces.
El vínculo es más simple de lo que parece. El EBITDA mejora de dos maneras: vendiendo más o gastando menos en la operación. Y tu trabajo influye justo en ambas. Cuando reduces las paradas no programadas, la planta produce más, vende más, y el EBITDA sube. Cuando mejoras la confiabilidad y evitas fallas costosas, gastas menos en reparaciones de emergencia, horas extra y pérdidas de producción, y el EBITDA sube. Cuando optimizas el mantenimiento y los costos operativos sin sacrificar disponibilidad, bajas el gasto operativo, y el EBITDA sube.
Dicho de otro modo: la disponibilidad y la confiabilidad se traducen, casi directamente, en EBITDA.
Esto es enormemente útil a la hora de justificar un proyecto o presentar resultados: en vez de hablar solo de MTBF o de disponibilidad, que a la gerencia le dicen poco, puedes mostrar cómo tu trabajo mueve el indicador que a ellos sí les importa. «Este proyecto de confiabilidad reduce las paradas y mejora el EBITDA en tanto» es un argumento mucho más potente que uno puramente técnico, como vimos en cómo presentar datos y resultados a la dirección.
Entender el EBITDA, entonces, no es solo cultura general: es una herramienta para que tu trabajo técnico sea visto y valorado por quienes deciden.
Ideas clave para llevar
- EBITDA = Ganancias Antes de Intereses, Impuestos, Depreciación y Amortización. Mide cuánto gana el negocio por operar, sin esos cuatro factores.
- Se calcula de dos formas (dan lo mismo): Ventas − costos/gastos operativos sin D&A; o Utilidad neta + impuestos + intereses + D&A.
- Todos lo miran porque aísla el desempeño operativo y permite comparar empresas y años en igualdad de condiciones. El «margen EBITDA» = EBITDA ÷ ventas.
- Pero no es la caja ni la ganancia real: ignora depreciación, intereses, impuestos y CAPEX. «El EBITDA no paga las cuentas.»
- Te impacta como ingeniero: menos paradas y más confiabilidad → más producción y menos gasto → más EBITDA.
- Úsalo para comunicar valor: muestra cómo tu proyecto de confiabilidad mueve el EBITDA, no solo el MTBF.
Conclusión
El EBITDA suena a sigla impenetrable, pero su idea es sencilla: cuánto gana un negocio por operar, antes de intereses, impuestos, depreciación y amortización. Se calcula fácil, desde las ventas hacia abajo, o desde la utilidad neta hacia arriba, y se mira tanto porque aísla el desempeño operativo y permite comparar en igualdad de condiciones.
Pero tiene un límite que nunca hay que olvidar: no es la caja real ni la ganancia final, porque ignora la depreciación, los intereses, los impuestos y la inversión que la empresa igual tiene que hacer; el EBITDA, por bueno que sea, no paga las cuentas.
Y para ti, como ingeniero, encierra una oportunidad concreta: tu trabajo en disponibilidad y confiabilidad se traduce casi directamente en EBITDA, y poder decirlo en esos términos hace que tu aporte se vea y se valore donde se deciden las cosas. Con CAPEX, OPEX y EBITDA ya tienes buena parte del vocabulario financiero que se usa en una reunión de gerencia. El siguiente paso es juntar todo en un solo documento y aprender a leerlo: el estado de resultados, la radiografía financiera de cualquier empresa.
Puedes ver un resumen de este articulo en video a continuación:
Referencias
[1] Brealey, R. A., Myers, S. C. y Allen, F. (2020). Principles of Corporate Finance (13.ª ed.). McGraw-Hill Education.
[2] Berk, J. y DeMarzo, P. (2020). Corporate Finance (5.ª ed.). Pearson.
[3] Koller, T., Goedhart, M. y Wessels, D. (2020). Valuation: Measuring and Managing the Value of Companies (7.ª ed.). McKinsey & Company / John Wiley & Sons.
[4] Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3.ª ed.). John Wiley & Sons.
[5] Ross, S. A., Westerfield, R. W. y Jordan, B. D. (2019). Fundamentals of Corporate Finance (12.ª ed.). McGraw-Hill Education.