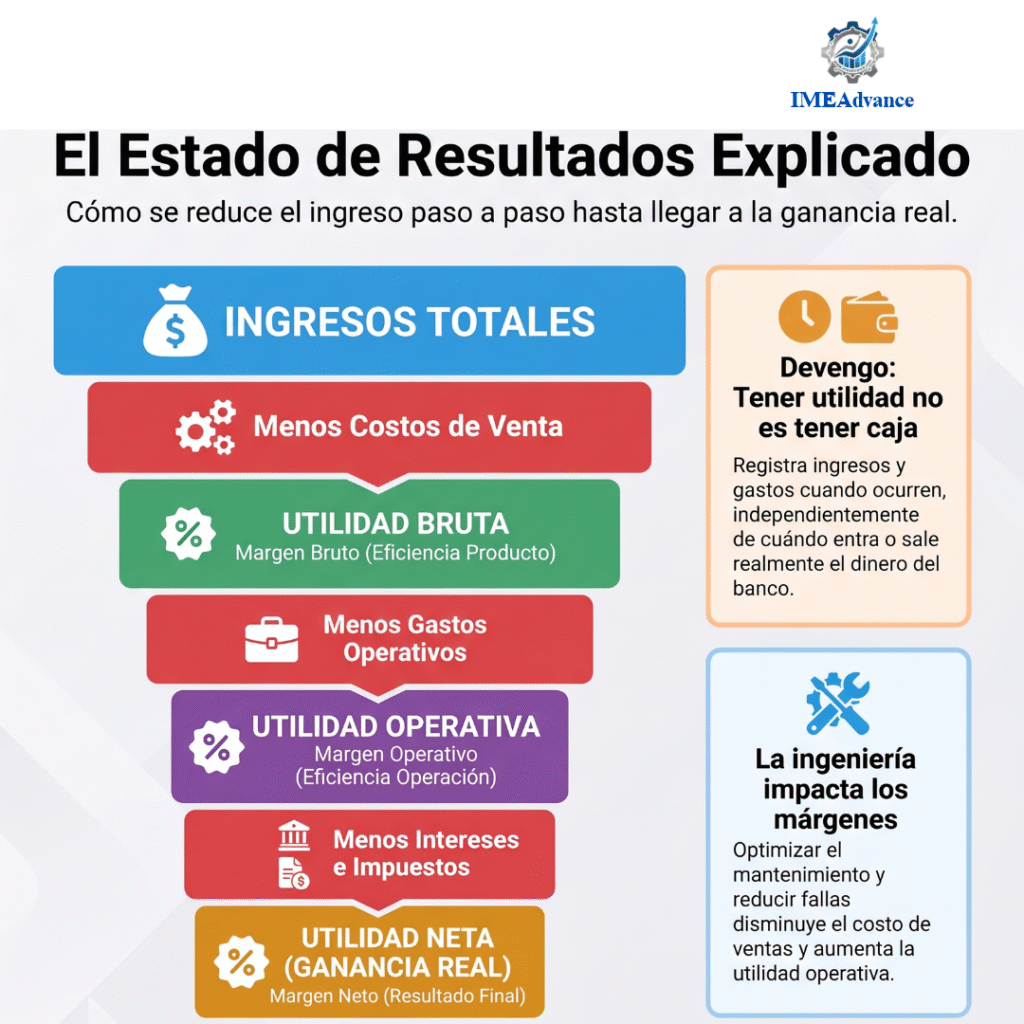
Si CAPEX, OPEX y EBITDA son palabras sueltas, el estado de resultados es el documento donde todas viven juntas. Es la «película» del año de una empresa: cuánto vendió, cuánto le costó y cuánto ganó de verdad, línea por línea. Aprender a leerlo es como aprender a leer un plano: al principio parece un enredo de números, pero una vez que entiendes la estructura, cuenta una historia clarísima. Este artículo te enseña a leerlo de arriba a abajo, con un ejemplo aplicado completo y los tres márgenes que lo resumen.
Venimos entendiendo conceptos financieros sueltos (CAPEX y OPEX, el EBITDA), y ahora toca el documento que los conecta y les da sentido: el estado de resultados, también llamado «estado de pérdidas y ganancias» o, en inglés, P&L (Profit and Loss). Si tuviéramos que elegir un solo documento para entender cómo le fue a una empresa en un año, sería este. Es, literalmente, la película del ejercicio: empieza con lo que la empresa vendió y, restando costos y gastos uno por uno, termina diciendo cuánto ganó de verdad. Si el balance es la «foto» de lo que la empresa tiene y debe en una fecha, el estado de resultados es la película de lo que pasó entre una foto y la siguiente. Aprender a leerlo es un salto enorme para cualquier ingeniero que quiera entender el negocio donde trabaja.
La buena noticia es que leer un estado de resultados es más fácil de lo que parece. Tiene una estructura lógica y casi siempre la misma: ingresos arriba, y de ahí hacia abajo se van restando los distintos costos y gastos hasta llegar a la utilidad final. Los nombres y el detalle de las líneas pueden cambiar de una empresa a otra, pero la lógica se repite. Es como un plano: intimida hasta que entiendes la convención, y después lo lees de un vistazo. En este artículo vamos a recorrer esa estructura línea por línea, entender qué significa cada bloque, conocer los tres márgenes que lo resumen —bruto, operativo y neto— y, para que no quede en teoría, leeremos juntos un ejemplo aplicado completo con números. Usaremos la misma empresa del artículo del EBITDA, ahora con su cuenta completa, para que veas cómo encaja todo.
Qué es el estado de resultados
Antes de la estructura, la idea de fondo. El estado de resultados responde a una pregunta simple: durante un período —normalmente un año o un trimestre—, ¿la empresa ganó o perdió plata, y por qué?
Su lógica es una resta encadenada: se parte de los ingresos (lo que la empresa vendió) y se le van restando, por capas, los distintos costos y gastos en los que incurrió para generar esas ventas, hasta llegar abajo a la utilidad neta, que es lo que finalmente quedó. Cada «capa» que se resta tiene un nombre y un significado, y a medida que bajamos vamos obteniendo resultados intermedios —utilidad bruta, utilidad operativa— que cuentan cosas distintas del negocio.
Una aclaración importante que lo diferencia del flujo de caja: el estado de resultados se arma con el criterio del devengo, es decir, registra las ventas cuando se realizan y los gastos cuando se consumen, aunque la plata todavía no haya entrado o salido. Por eso «ganar» en el estado de resultados no es lo mismo que «tener la plata en el banco», pero esa es otra historia, la del flujo de caja, que veremos después. Por ahora, quedémonos con la idea: ingresos menos costos y gastos, por capas, hasta la utilidad final.
La estructura, línea por línea
Recorramos ahora el documento de arriba hacia abajo. No te pierdas en los nombres: lo importante es entender qué se resta en cada paso y qué resultado intermedio va quedando.
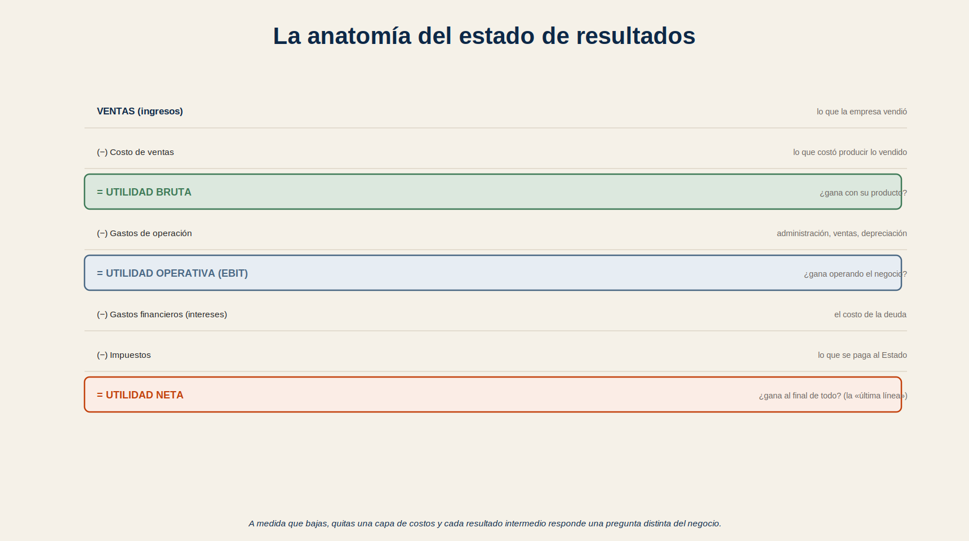
La anatomía del estado de resultados. Se parte de las VENTAS (ingresos). Menos el COSTO DE VENTAS (lo que cuesta producir lo vendido) = UTILIDAD BRUTA. Menos los GASTOS DE OPERACIÓN (administración, ventas, depreciación) = UTILIDAD OPERATIVA o EBIT (lo que gana el negocio por operar). Menos los GASTOS FINANCIEROS (intereses de la deuda) y los IMPUESTOS = UTILIDAD NETA (lo que finalmente queda para los dueños). Cada capa que se resta cuenta algo distinto del negocio.
Como muestra la figura, estas son las capas descendentes:
- Ventas (o Ingresos): Es el total de lo que la empresa facturó en el período.
- Costo de Ventas: Lo que costó producir o entregar exactamente lo vendido (materiales, mano de obra directa, energía de producción y costos indirectos de fabricación, como el mantenimiento de la planta).
- = Utilidad Bruta: Lo que queda tras restar el costo de ventas. Nos dice cuánto gana la empresa por su producto antes de los gastos de «hacer funcionar la empresa».
- Gastos de Operación: Aquí entran administración, ventas, marketing y (en este esquema didáctico) la depreciación de los activos. Son los gastos de mantener operando el negocio más allá de producir.
- = Utilidad Operativa o EBIT: Lo que gana el negocio por su operación central, antes de pagar deudas o impuestos. (Nota: En rigor, el EBIT puede incluir ingresos/gastos no operacionales, pero en la práctica suelen usarse como sinónimos. Si a esto le sumas la depreciación/amortización, obtienes el famoso EBITDA).
- Gastos Financieros e Impuestos: Los intereses que se pagan por la deuda que tiene la empresa y el impuesto a la renta corporativa (no el IVA).
- = Utilidad Neta: La famosa «última línea». Es lo que realmente quedó para los dueños de la empresa al final del período.
Una nota sobre la depreciación. Para que el esquema sea fácil de seguir, aquí la mostramos completa en una línea aparte, que es además lo que permite llegar directo al EBITDA. En los estados financieros reales bajo normas NIIF (IFRS) presentados «por función» —el formato que usan muchas empresas industriales—, la depreciación y el mantenimiento de los equipos de planta forman parte del costo de ventas; solo la depreciación de oficinas y áreas comerciales va en administración y ventas. Por eso normalmente no verás una línea «Depreciación» (el monto se informa en las notas) y el margen bruto publicado ya la incluye. La utilidad operativa, la utilidad neta y el EBITDA no cambian: solo cambia en qué línea aparece el gasto.
Ejemplo aplicado: leyendo un estado de resultados completo
Pongámoslo en números. Tomemos la misma planta del artículo anterior y armemos su estado de resultados completo del año. Las cifras están en millones, pero la unidad da igual: lo que importa es seguir la resta y lo que cada línea dice.
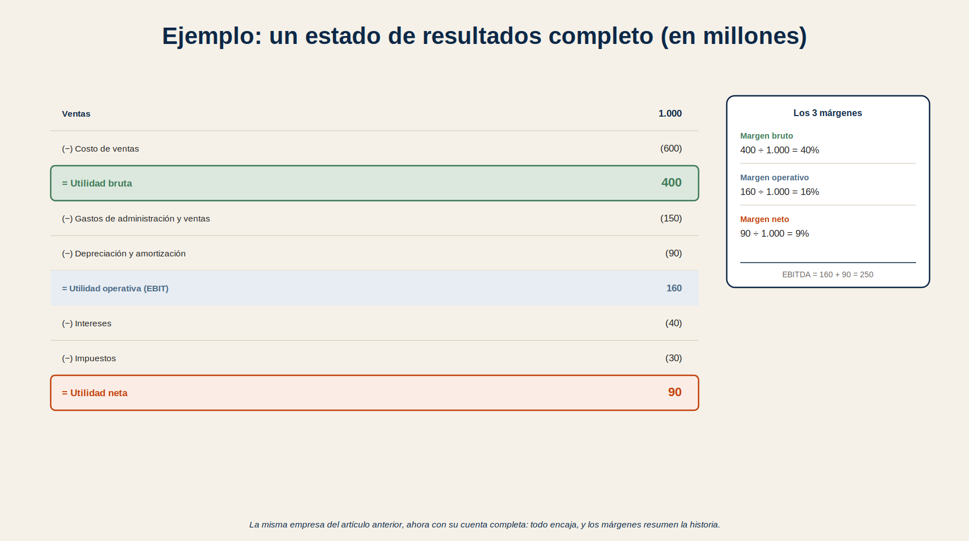
Ejemplo aplicado: el estado de resultados completo de una planta (cifras en millones). Ventas 1.000 − Costo de ventas 600 = Utilidad bruta 400 (margen bruto 40%). − Gastos de administración y ventas 150 − Depreciación y amortización 90 = Utilidad operativa (EBIT) 160 (margen operativo 16%). − Intereses 40 − Impuestos 30 = Utilidad neta 90 (margen neto 9%). A la derecha, los tres márgenes que resumen la historia, y el EBITDA (250) como referencia.
Como muestra la figura, leámoslo línea por línea. La planta vendió $1.000 en el año. Le costó $600 producir lo que vendió (costo de ventas), así que su utilidad bruta es $400: de cada peso vendido, 40 centavos quedan después de los costos de producción —eso es un margen bruto del 40%—. Luego gastó $150 en administración y ventas, y registró $90 de depreciación y amortización de sus activos —un gasto contable, que no sacó plata de la caja ese año—, llegando a una utilidad operativa (EBIT) de $160: el negocio, operando, deja $160, un margen operativo del 16%.
Finalmente, pagó $40 de intereses por su deuda y $30 de impuesto a la renta, y terminó con una utilidad neta de $90: de todo lo que vendió, lo que realmente quedó para los dueños fueron 9 centavos por peso, un margen neto del 9%. Y ahí está la historia completa contada en números: una empresa que vende bien, tiene buen margen de producto, gana operando, y después de la deuda y los impuestos termina con una ganancia modesta pero sana.
Un detalle para conectar con lo anterior: su EBITDA es la utilidad operativa más la depreciación y amortización, $160 + $90 = $250, ese mismo número que ya calculamos. Y ahora puedes ubicar también los otros dos conceptos. El OPEX no es una línea de este documento —ni equivale a los «Gastos de operación» del esquema anterior—: es el gasto recurrente de operar, y en el ejemplo está repartido entre el costo de ventas y los gastos de administración y ventas, $600 + $150 = $750; de hecho, ventas menos OPEX da justamente el EBITDA ($1.000 − $750 = $250). El CAPEX, en cambio, no aparece aquí: la compra de un equipo va al balance y al flujo de caja, y en el estado de resultados solo deja su huella año a año, la depreciación. Todo encaja. Cuando aprendes a leerlo así, un estado de resultados deja de ser una maraña de cifras y se vuelve el relato claro de cómo le fue a un negocio.
Los tres márgenes: el resumen de todo
Si tuvieras que resumir un estado de resultados completo en apenas tres números, serían los márgenes. Cada uno toma un resultado y lo divide por las ventas, para expresarlo como porcentaje comparable. Son la forma más rápida de leer la salud de un negocio.
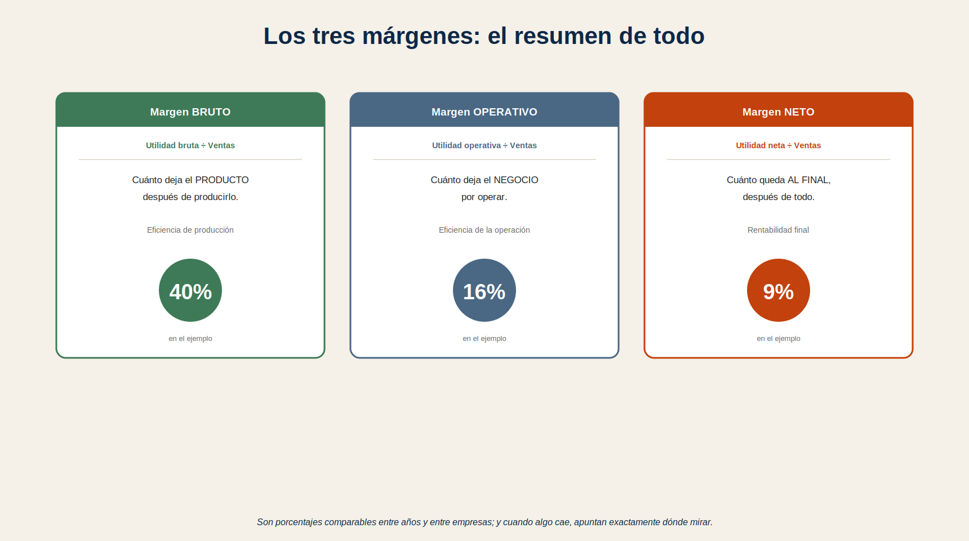
Los tres márgenes que resumen un estado de resultados. Margen bruto = Utilidad bruta ÷ Ventas: cuánto deja el producto después de producirlo (eficiencia de producción y también precio de venta). Margen operativo = Utilidad operativa ÷ Ventas: cuánto deja el negocio por operar (eficiencia de la operación completa). Margen neto = Utilidad neta ÷ Ventas: cuánto queda al final, después de todo. Comparar estos márgenes entre años y entre empresas del mismo rubro dice más que las cifras absolutas.
Como resume la figura, los tres márgenes son estos. El margen bruto (utilidad bruta ÷ ventas) dice cuánto le queda a la empresa de cada venta después de producir lo vendido: refleja qué tan eficiente es produciendo y también a qué precio logra vender. En nuestro ejemplo, 40%. El margen operativo (utilidad operativa ÷ ventas) dice cuánto gana el negocio por operar, ya incluyendo todos los gastos de funcionamiento: en el ejemplo, 16%. Y el margen neto (utilidad neta ÷ ventas) dice cuánto queda al final de todo, después de deuda e impuestos: en el ejemplo, 9%.
¿Por qué son tan útiles? Porque son porcentajes comparables: permiten comparar la empresa consigo misma a lo largo de los años (¿mejora o empeora su eficiencia?) y con otras empresas del rubro (¿gana más o menos por cada peso que vende?), algo que las cifras absolutas no dejan ver tan fácil. Si el margen bruto cae, el problema está en los precios de venta, la mezcla de productos o los costos de producción; si el margen bruto se mantiene pero el operativo baja, el problema está en los gastos de operación; y así, los márgenes no solo resumen, sino que apuntan dónde mirar cuando algo anda mal.
Qué tiene que ver con el ingeniero
Podrías pensar que el estado de resultados es cosa del área de finanzas, pero lo cierto es que buena parte de sus líneas se mueve, directamente, con el trabajo técnico. Entender dónde encaja tu aporte en este documento es entender tu impacto en el negocio.
El vínculo más directo está en el costo de ventas, que es justamente donde vive gran parte del costo de mantenimiento, de la energía, de los repuestos y de las pérdidas por fallas. Cuando reduces fallas y paradas, la planta puede producir más, y si ese volumen se vende, suben las ventas, y baja el costo por unidad (menos desperdicio, menos reproceso); ambos efectos mejoran la utilidad bruta. Cuando optimizas el mantenimiento sin sacrificar disponibilidad, baja el costo de ventas (el mantenimiento de la planta es un costo de producción) y mejoran el margen bruto y el operativo. Y cuando alargas la vida útil de los activos con buen mantenimiento, moderas la depreciación futura y las nuevas inversiones.
Dicho de otro modo: muchas de las líneas de este documento llevan, en parte, tu firma. Y esto es oro para comunicar el valor de lo que haces: en vez de hablar solo de indicadores técnicos, puedes mostrar a la gerencia cómo tu trabajo mueve el margen bruto o el operativo, que es el idioma en que ellos leen el negocio, tal como vimos en cómo presentar resultados a la dirección. Leer el estado de resultados no es, entonces, un lujo cultural: es ver con claridad dónde y cuánto aporta tu trabajo.
Ideas clave para llevar
- El estado de resultados es la «película» del año: ingresos arriba, y restando costos y gastos por capas se llega a la utilidad final.
- Tres resultados, tres preguntas: Utilidad bruta (¿gana con su producto?), Utilidad operativa/EBIT (¿gana operando?), Utilidad neta (¿gana al final de todo?).
- Se arma por devengo: registra ventas y gastos cuando ocurren, no cuando entra o sale la plata. Por eso utilidad ≠ caja.
- Tres márgenes lo resumen: bruto (producto), operativo (operación) y neto (final). Son porcentajes comparables entre años y entre empresas del rubro.
- Los márgenes apuntan dónde mirar: si cae el bruto, es problema de precios, mezcla o costos de producción; si cae el operativo con bruto estable, es problema de gastos de operación.
- Lleva tu firma: costo de ventas, energía, repuestos y pérdidas por fallas viven aquí. Tu trabajo mueve el margen, y poder decirlo es poder.
Conclusión
El estado de resultados parece intimidante, pero es, en el fondo, una resta ordenada: de las ventas se van quitando capas de costos y gastos hasta llegar a lo que realmente quedó. Entender esa estructura —ventas, utilidad bruta, utilidad operativa, utilidad neta— y los tres márgenes que la resumen te permite leer de un vistazo cómo le fue a cualquier empresa, comparar su desempeño en el tiempo y detectar dónde están sus fortalezas y sus problemas. Y para el ingeniero encierra algo valioso: muchas de sus líneas llevan la huella del trabajo técnico, así que leerlo es ver con claridad dónde aportas valor y poder comunicarlo en el idioma del negocio.
Pero hay una advertencia que ya asomamos y que conviene no olvidar: el estado de resultados dice cuánto se ganó, no cuánta plata hay. Una empresa puede mostrar una utilidad estupenda y, al mismo tiempo, estar quedándose sin efectivo. Entender por qué pasa eso, y por qué «ganar» no es lo mismo que «tener plata», es el tema del próximo artículo, sobre el flujo de caja, que completa el panorama financiero.
Referencias
[1] Brealey, R. A., Myers, S. C. y Allen, F. (2020). Principles of Corporate Finance (13.ª ed.). McGraw-Hill Education.
[2] Berk, J. y DeMarzo, P. (2020). Corporate Finance (5.ª ed.). Pearson.
[3] Penman, S. H. (2013). Financial Statement Analysis and Security Valuation (5.ª ed.). McGraw-Hill Education.
[4] Ross, S. A., Westerfield, R. W. y Jordan, B. D. (2019). Fundamentals of Corporate Finance (12.ª ed.). McGraw-Hill Education.
[5] NIC 1 (IAS 1) — Presentación de Estados Financieros. IFRS Foundation. (Norma que rige la presentación del estado de resultados; la reemplaza la NIIF 18 en los ejercicios que comiencen a partir del 1 de enero de 2027).
[6] NIIF 18 (IFRS 18) — Presentación e Información a Revelar en los Estados Financieros. IFRS Foundation. (Nueva norma de presentación, que define el resultado operacional como subtotal obligatorio).
[7] NIC 2 (IAS 2) — Inventarios. IFRS Foundation. (Norma que define qué costos forman parte del costo de producción y, por tanto, del costo de ventas).